

di Nicola Rossiello
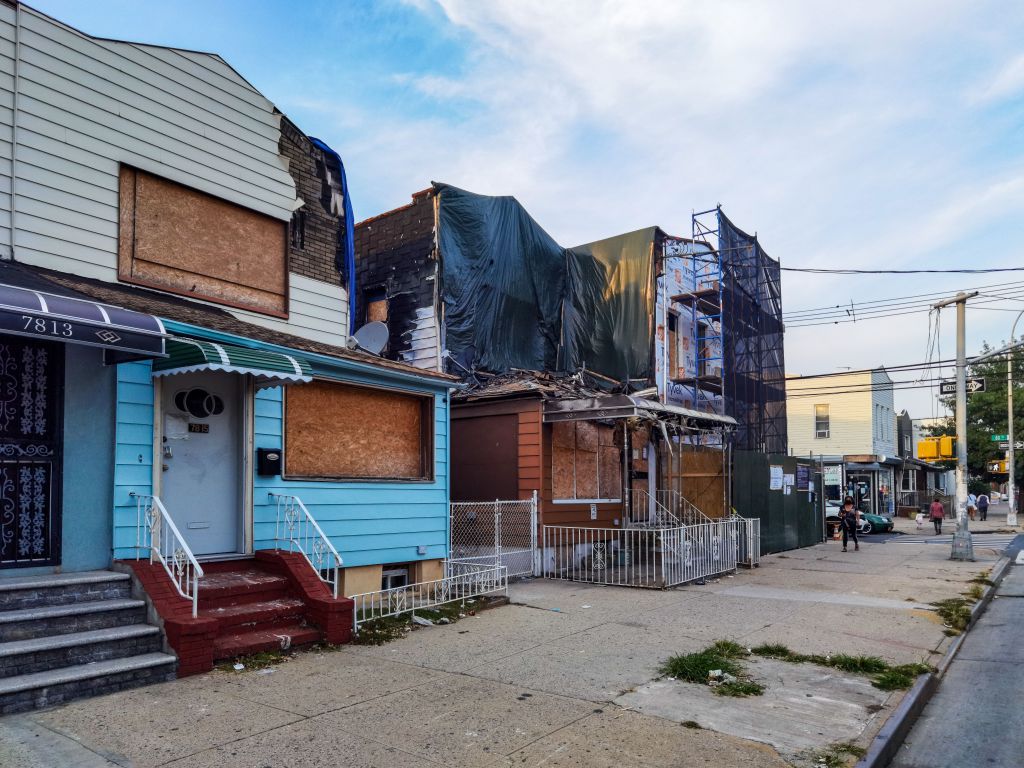
C’è una domanda che si pone chi, come noi, lavora sul territorio, ed è più semplice di quanto sembri: chi vive davvero in un quartiere? Non chi ci dorme, chi ci passa, chi ci resta sei mesi prima di trasferirsi altrove – ma chi lo abita nel senso pieno del termine, chi lo conosce, chi lo presidia senza nemmeno accorgersene, semplicemente stando alla finestra, salutando il vicino, notando quando qualcosa non torna.
È una domanda che il processo di finanziarizzazione immobiliare sta rendendo sempre più difficile porre, e ancora più difficile rispondere.
Coliving, residenze di lusso, studentati privati: li presentiamo come innovazioni abitative, risposte a bisogni contemporanei – la mobilità dei giovani lavoratori, la carenza di alloggi per studenti fuori sede, la domanda di servizi integrati. In parte lo sono, ma descriverli solo così significa fermarsi alla superficie. Nella sostanza sono prodotti finanziari, strumenti pensati per garantire a fondi pensione, assicurazioni, società di private equity e di gestione del risparmio un flusso di reddito prevedibile, indicizzato, protetto dall’inflazione. Il mattone come asset class si è sempre saputo che rende meno rischio del mercato azionario. Quello che è cambiato negli ultimi anni è la capacità di trasformare anche l’affitto residenziale – non solo l’ufficio, non solo il centro commerciale – in un prodotto capace di generare gli stessi rendimenti di un fondo obbligazionario.
Il meccanismo, spogliato del linguaggio tecnico, è piuttosto lineare: contratti brevi e flessibili, canoni allineati non al costo della vita locale ma al rendimento atteso dall’investitore, servizi aggiuntivi – palestra, coworking, lavanderia, eventi – monetizzati separatamente, e soprattutto un turnover costante degli occupanti, che nel lessico finanziario si chiama “liquidità dell’asset” e che nella vita reale si chiama “nessuno resta abbastanza a lungo da diventare parte del posto in cui vive”.
Il presidio che sparisce
Chi si occupa di sicurezza urbana per mestiere sa che la sicurezza di un quartiere non si misura solo in telecamere e pattuglie. Si misura anche – e a volte soprattutto – in quella rete fitta e informale di relazioni che urbanisti e sociologi chiamano da decenni “controllo sociale naturale”: il portinaio che nota il pacco sospetto, l’anziana al terzo piano che tiene d’occhio la strada, il gruppo di ragazzi che gioca a pallone nel cortile e che, semplicemente stando lì, rende quello spazio meno anonimo, meno vuoto, meno disponibile all’abbandono o al degrado.
Questa rete si costruisce con il tempo. Ha bisogno di volti che si ripetono, di stagioni che si susseguono nello stesso condominio, di una soglia minima di permanenza sotto la quale la relazione semplicemente non fa in tempo a formarsi. Un residence per studenti con contratti di nove mesi, un coliving pensato per la rotazione rapida di giovani professionisti in trasferta, una residenza di lusso abitata sei settimane l’anno dal proprietario e il resto del tempo lasciata a una gestione algoritmica degli affitti brevi: sono, dal punto di vista della sicurezza urbana intesa in senso ampio, spazi strutturalmente incapaci di generare quella rete. Non per colpa di chi ci abita, ma per il disegno stesso del prodotto.
Non è un caso isolato di un singolo edificio, è un modello che, replicato su scala di quartiere, produce quello che in letteratura si chiama “erosione del capitale sociale di prossimità” – e che nella pratica quotidiana di chi lavora su un territorio, come facciamo noi con i Comuni e le comunità locali, si traduce in scuole che faticano a costruire continuità con le famiglie, in associazioni di quartiere che non trovano nuovi volontari perché nessuno resta abbastanza a lungo da impegnarsi, in commercianti di vicinato che chiudono perché la loro clientela naturale – chi vive lì, chi torna ogni giorno – si è ridotta a vantaggio di una popolazione di passaggio con abitudini di consumo diverse, spesso mediate dagli stessi servizi digitali inclusi nel canone.
Chi paga il conto
C’è poi un secondo livello, meno visibile ma altrettanto concreto: l’effetto sui prezzi. Quando un segmento crescente del patrimonio immobiliare di una città viene acquisito e gestito per massimizzare il rendimento verso investitori istituzionali, il canone di mercato smette gradualmente di essere ancorato al reddito medio locale e comincia a inseguire il rendimento atteso dal capitale. Non è un fenomeno che riguarda solo le grandi metropoli internazionali già saturate da questa dinamica, si sta manifestando, con intensità diverse, anche in città di dimensione media e nei loro hinterland, dove il residenziale accessibile viene progressivamente eroso e sostituito da un’offerta pensata per un target di reddito più alto o per la rendita da locazione turistica.
Chi ne paga il conto, in genere, non sono gli attori del cambiamento – che si limitano a rispondere agli incentivi del mercato in cui operano – ma le fasce di popolazione meno mobili, come giovani coppie che rimandano l’uscita dalla famiglia d’origine, lavoratori con redditi medi che si spostano verso periferie sempre più distanti dai servizi, anziani che vedono aumentare il canone di case in cui vivono da decenni. È un processo che si somma, spesso silenziosamente, ad altre fragilità sociali già presenti sul territorio – quelle su cui i Comuni e i servizi socio-assistenziali sono già chiamati a intervenire con risorse limitate.
Una prospettiva operativa, non solo di denuncia
Non crediamo che la risposta a questo fenomeno sia rifiutare l’innovazione abitativa in blocco, né che si possa immaginare di fermare i flussi di capitale che cercano rendimento nel residenziale, sono dinamiche globali che nessun singolo Comune può invertire da solo. Crediamo però che gli enti locali abbiano più leve di quanto spesso si pensi, e che il compito di chi lavora sulla sicurezza urbana e sulla progettazione sociale sia proprio quello di renderle visibili e utilizzabili: regolamenti urbanistici che pongano soglie minime di permanenza per alcune tipologie di residenza, politiche abitative che riservino quote di patrimonio pubblico e convenzionato a canoni calmierati, investimenti mirati nella rete di prossimità – presidi educativi, spazi di comunità, occasioni di incontro strutturate – capaci di ricostruire artificialmente, dove il mercato l’ha eroso, quel tessuto di relazioni che nessuna telecamera può sostituire.
È il lavoro che portiamo avanti ogni giorno affiancando Enti locali e comunità: non contro la trasformazione del mercato immobiliare, che non è nelle nostre competenze fermare, ma a fianco delle comunità che quella trasformazione la vivono, per garantire che restino – nonostante tutto – luoghi riconoscibili, presidiati, abitati nel senso pieno della parola.


Lascia un commento